Кредиттер


 23.09.2026

Қарыз алушының бірнеше кредиті болған кезде олардың бірінің талаптарын өзгерту мәселені шешпеуі мүмкін. Егер тіпті бір кредитор ай сайынғы төлемді азайтатын болса немесе төлем мерзімін кейінге қалдыратын болса, басқа кредиторлар алдындағы міндеттемелер қалады. Нәтижесінде жиынтық борыш жүктемесі бұрынғыдай шамадан тыс болып қалуы мүмкін.
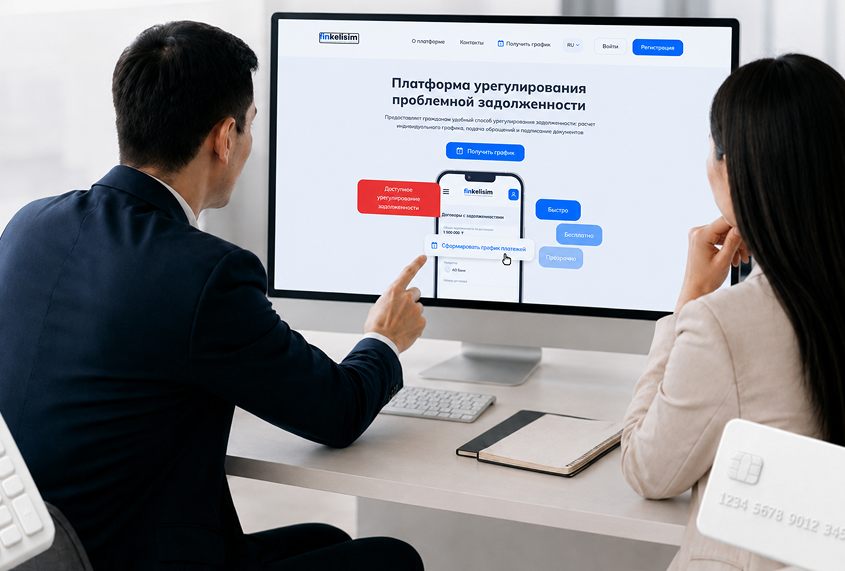
Дәл осындай жағдайлар үшін берешекті ұжымдық реттеу тетігі құрылды. Ол қарыз алушының бірнеше кредитор алдындағы міндеттемелерін кешенді түрде қарауға және оларды өтеуге бірыңғай тәсілді келісуге мүмкіндік береді. 2026 жылғы 1 шілдеден бастап бұл тетік Finkelisim.kz цифрлық платформасы арқылы іске асырылған.
Ұжымдық реттеуді кім пайдалана алатынын, рәсім қалай өтетінін және жаңа кестені келіскеннен кейін қарыз алушы үшін не өзгеретінін Fingramota.kz баяндайды.
Ұжымдық реттеу кімге қолжетімді
Finkelisim «бірыңғай терезе» қағидаты бойынша жұмыс істейді. Әрбір банкке немесе микроқаржы ұйымына өз бетімен жүгінудің орнына қарыз алушы finkelisim.kz платформасы арқылы бір өтініш береді, осыдан кейін оның міндеттемелері туралы мәліметтер жинақталып, жалпы рәсім шеңберінде қаралады.
Алайда бұл тетікті мерзімі өткен берешегі бар барлық қарыз алушылар қолдана алмайды. Оған қатысу үшін белгіленген өлшемшарттарға бір мезгілде сай болу қажет.
Кредиттер бойынша төлем мерзімін кешіктіру күнтізбелік 90 және одан астам күнді құрауға тиіс, ал берешек кемінде екі кредитор алдында болуға тиіс.
Борыш мөлшері бойынша шектеу бар: жиынтық берешек 150-ден бастап 1 600 АЕК-ке дейінгі мөлшерді құрауға тиіс. 2026 жылы бұл 648 750 теңгеден бастап 6 920 000 теңгеге дейінгі мөлшерді құрайды.
Сонымен қатар, тетік ең алдымен кепілсіз тұтынушылық кредиттер мен микрокредиттер бойынша берешекті реттеуге арналған.
Рәсімде көзделген басқа да талаптарды есепке алған маңызды. Атап айтқанда, қарыз алушыға қолданыстағы қағидаларға сәйкес ұжымдық реттеу мүмкіндігін алып тастайтын мән-жайлар қолданылмауға тиіс.
Егер міндетті өлшемшарттың ең болмаса бірі сақталмайтын болса, бұл тетікті қолдануға болмайды.
Рәсімге қандай кредиттер қосылмайды
Ұжымдық реттеу берешектің барлық түріне қолданылмайды.
Атап айтқанда, рәсімге ипотекалық және автомобиль қарыздары, кәсіпкерлік қызметпен байланысты банктік қарыздар мен микрокредиттер, сондай-ақ алаяқтық тәсілмен ресімделген кредиттер қосылмайды.
Басқа да ерекше жағдайлар бар. Мысалы, мерзімді әскери қызметті өткеруге байланысты кейінге қалдырылған қарыздарға, медиация шеңберінде реттелген міндеттемелерге, сондай-ақ төлем қабілеттілігін қалпына келтіру немесе банкроттық рәсімдері қолданылатын қарыз алушылардың берешегіне қатысты жеке тәртіп қолданылады.
Сондықтан бірнеше кредит пен төлем мерзімін ұзақ мерзімді кешіктірудің өзі ұжымдық реттеуге автоматты түрде рұқсат беруді білдірмейді.
«Бірыңғай терезе» қалай жұмыс істейді
Рәсім Finkelisim платформасында тіркелуден және жеке басын растаудан басталады. Осыдан кейін қарыз алушы ұжымдық реттеуге өтініш береді және деректерді өңдеуге қажетті келісімдерді ұсынады.
Бұдан әрі платформа кредиттік бюролардан қажетті мәліметтерді алады және қарыз алушының белгіленген өлшемшарттарға сәйкестігін тексереді. Алынған деректер негізінде ұжымдық реттеуге енгізілуі мүмкін міндеттемелер тізбесі қалыптастырылады.
Ақпарат кредиторларға жіберіледі, олардың әрқайсысы берешектің өз бөлігі бойынша мәліметтерді тексеріп, растайды.
Бұл жаңа тетіктің басты айырмашылықтарының бірі: қарыз алушыға бірнеше банкке және МҚҰ-ға дәйекті түрде жүгінудің және олардың әрқайсысымен шарттарды бөлек келісудің қажеті жоқ. Оның борыштық жағдайы кешенді түрде, яғни рәсімге қатысатын барлық кредиторлар алдындағы міндеттемелерді ескере отырып қарастырылады.
Бұл ретте цифрландыру шешімді платформа автоматты түрде қабылдайды дегенді білдірмейді. Finkelisim ақпарат алмасуды және қатысушылардың өзара іс-қимылын қамтамасыз етеді, ал реттеу шарттары көзделген рәсім шеңберінде келісіледі.
Бірнеше кредит – бір кесте
Егер қарыз алушы белгіленген талаптарға сәйкес келсе және реттеу шарттары келісілсе, берешекті өтеудің бірыңғай кестесі қалыптастырылады. Қатысушылардың көпшілігі үшін өтеу мерзімі бес жылға дейін болуы мүмкін. Азаматтардың әлеуметтік осал санаттары мен атаулы әлеуметтік көмек алушылар үшін жеті жылға дейінгі мерзім белгілеу мүмкіндігі көзделген.
Бұл орайда ұжымдық реттеуді қайта қаржыландырумен шатастырмау маңызды.
Бірыңғай кесте бірнеше кредит бір жаңа қарызға біріктіріледі дегенді білдірмейді. Әрбір кредитор алдындағы міндеттемелер сақталады, бірақ оларды өтеу тәртібі қарыз алушының жиынтық берешегін ескере отырып келісіледі. Бірнеше бөлек кестенің орнына төлемдердің бірыңғай тәртібі пайда болады. Қаражат кредиторлар арасында берешектің мөлшеріне пропорционалды түрде бөлінеді.
Осылайша, тетіктің мақсаты – бірнеше төлемді техникалық тұрғыдан біріктіру ғана емес, барлық қатысушы кредиторлар алдындағы міндеттемелерді өтеудің келісілген тәртібін қалыптастыру.
Шарттар келісілгеннен кейін қарыз алушыға құжаттар, оның ішінде бірыңғай өтеу кестесі және кредиторлармен жасалған келісімдер ұсынылады. Оларға қол қою үшін 72 сағат беріледі.
Сондықтан бұл кезеңді формальды ретінде қабылдамау маңызды. Қол қоймас бұрын берешек мөлшерін, төлемдердің сомасы мен мерзімділігін, өтеу мерзімін және басқа талаптарды тексеру қажет. Егер құжаттарға белгіленген мерзімде қол қойылмаса, өтініш кері қайтарылған болып есептеледі. Яғни өтінішті беру рәсімнің ақталғанын білдірмейді – қарыз алушы ұсынылған шарттармен танысып, өзінің келісімін растауы қажет.
Келісімдерге қол қойылғаннан кейін не өзгереді
Қажетті құжаттар ресімделгеннен кейін кредиторлар ұжымдық реттеуге енгізілген кредиттер бойынша берешекті өндіріп алуды тоқтата тұрады.
Бұдан әрі қарыз алушының негізгі міндеті – келісілген кестені сақтау. Бұл аса маңызды: ұжымдық реттеу борышты есептен шығармайды және міндеттемелерден босатпайды. Ол оларды орындау тәртібін өзгертуге және оны бірден бірнеше кредитормен келісуге мүмкіндік береді.
Егер келісімдер жасалғаннан кейін қарыз алушы міндеттемелерін қайтадан орындауды тоқтатса және жаңа мерзімі өткен берешек қағидаларда белгіленген мерзімге жетсе, кредитор заңнамада көзделген тәртіппен берешекті өндіріп алуды қайта жаңғырту құқығын алады.
Сондықтан жаңа кесте бұрынғы төлемдердің жиынтық сомасынан аз болып қана қоймай, қарыз алушының нақты қаржылық мүмкіндіктеріне сәйкес келуі тиіс.
Қатысу үшін ақы төлеу керек пе
Қарыз алушының ұжымдық реттеу рәсіміне қатысуы медиатордың қызметтерін қоспағанда, тегін болып табылады. Бұл ретте 2027 жылғы 1 қаңтарға дейін медиатордың қызметтерінің шығындары банктің және микроқаржы омбудсмандарының есебінен өтеледі.
Мұны білу маңызды, себебі жаңа қаржылық сервистердің айналасында ақылы «көмек» ұсынатын делдалдар жиі пайда болады. Делдалдар бағдарламаға қатысуға көмектесуге, өтінішті қарауды жеделдетуге немесе белгілі бір ақыға оң шешімге кепілдік беруге уәде беруі мүмкін. Мұндай ұсыныстарға сыни көзқараспен қараңыз.
Қарыз алушының рәсім шарттарына сәйкестігі белгіленген өлшемшарттар мен оның берешегі туралы деректер негізінде айқындалады. Делдал бұл өлшемшарттарды өзгерте алмайды және оң нәтиженің берілуіне кепілдік бере алмайды.
Маңызды! Үшінші тұлғаларға SMS-кодтарды, жеке кабинеттерге кіруге арналған деректерді, банк карточкаларының мәліметтерін, құжаттарды және басқа да құпия ақпаратты бермеңіз. Сізді бағдарламаға енгізуге ақылы түрде «кепілдік беру» туралы ұсыныстың өзі қырағылық танытуға себеп болуға тиіс.
Ал егер ұжымдық реттеу сізге сәйкес келмесе ше?
Мерзімі өткен берешегі бар әрбір қарыз алушы Finkelisim өлшемшарттарына сәйкес келе бермейді. Бірақ бұл берешекті реттеудің басқа тәсілдері жоқ дегенді білдірмейді.
Жағдайға байланысты қарыз алушы қолданыстағы қарыз шарттарын өзгерту үшін кредиторға жүгіне алады. Ықтимал нұсқалар дербес қаралады және оларға төлемдер кестесін, мерзімін немесе мөлшерін өзгерту және басқа да қайта құрылымдау шаралары кіруі мүмкін.
Егер кредитормен келісімге келу мүмкін болмаса, қарыз алушы заңнамада көзделген одан әрі реттеу тетіктерін пайдалана алады, оның ішінде банк немесе микроқаржы омбудсманына жүгінуге болады.
Жекелеген жағдайда азаматтардың төлем қабілеттілігін қалпына келтіру және банкроттық рәсімдері бар. Алайда олардың өз негіздері, шарттары мен салдары бар, сондықтан банкроттықты кез келген мерзімі өткен берешек кезінде әмбебап шешім ретінде қарастыруға болмайды.
Өтініш бергенге дейін нені тексеру қажет
Finkelisim арқылы жүгінбес бұрын, өз жағдайыңызды бірнеше негізгі өлшемдер бойынша:
төлем мерзімін 90 күнге және одан астам мерзімге кешіктірудің болуы;
кемінде екі кредитор алдында берешектің болуын;
жалпы борыштың 150-ден 1 600 АЕК-ке дейінгі мөлшерді құрауы;
міндеттемелердің рәсімге қатыса алатын кредиттерге жатуы;
ұжымдық реттеуді болдырмайтын мән-жайлардың болмауы бойынша бағалаңыз.
Дегенмен, автоматты түрде тексеру мүмкін емес тағы бір мәселе бар: сіз ай сайын нақты қандай төлемді тұрақты түрде жүзеге асыра аласыз?
Жаңа кестені келісу алдында отбасының міндетті шығыстарын, басқа да қаржылық міндеттемелерін есептеп, күтпеген шығыстарға резерв қалдырыңыз. Жаңа кесте сіздің бюджетіңіз үшін оңтайлы болғанда ғана тиімді болады.
Ұжымдық реттеу берешектің күшін жоймайды. Оның міндеті – қарыз алушы мен бірнеше кредиторға жекелеген проблемалық міндеттемелерден борышты өтеудің бірыңғай келісілген тәртібіне ауысуға көмектесу. Қарыз алушы мәселенің шешімін неғұрлым ерте іздей бастаса, жағдай күрделене түскенге дейін берешекті реттеудің мүмкіндіктері соғұрлым көп болады.
Өзіңізді, ақшаңызды қорғаңыз және Fingramota.kz-пен бірге қаржылық сауаттылығыңызды арттырыңыз!

Антифрод-базаға түсті: бұл банк клиенті үшін нені білдіреді
Сіздің атыңызға кредит: алдын ала қалай рәсімделуіне тыйым салуға болады
eGov-тың атынан қоңырау шалу: алаяқтар өздерінің схемаларында мемлекеттік қызметтерді қалай пайдалан...
Жеке сот орындаушылары "қол сұғылмайтын" банк шотын бұғаттауға құқылы ма?
Бөліп төлеу, BNPL немесе бөліп төлеу: сатып алушы нені білуі маңызды
Иллюзиясыз кредит: ЕҰУ-де жауапты кредит алу қағидалары талқыланды


Қарызды өтеудің ыңғайлы тәсілі: төлем кестесін есептеу, өтініштер беру және құжаттарға қол қою
Finkelisim жаңа платформасы несие берешегін реттеу ережелерін қалай өзгертеді