Кредиты


 23.09.2026

Когда у заемщика несколько кредитов, изменение условий по одному из них не всегда решает проблему. Даже если один кредитор уменьшит ежемесячный платеж или предоставит отсрочку, обязательства перед другими сохраняются. В результате общая долговая нагрузка может по-прежнему оставаться непосильной.
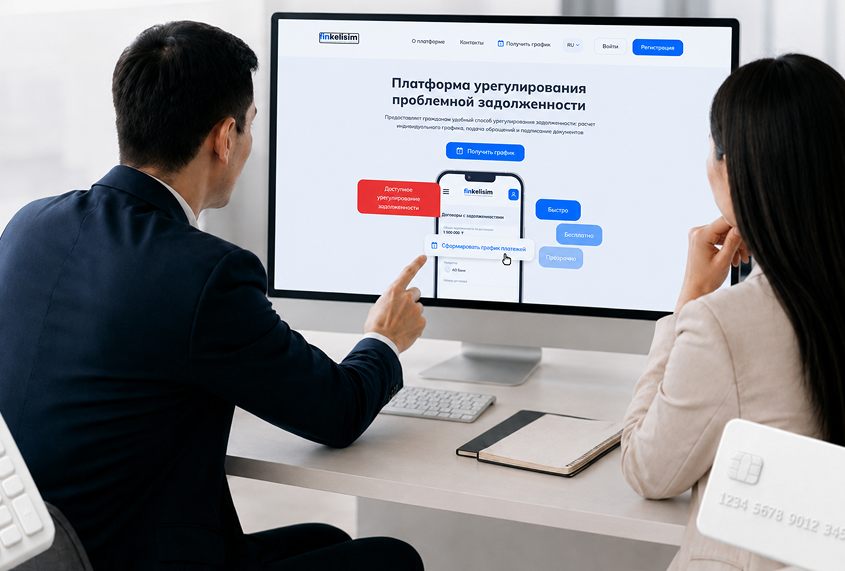
Именно для таких ситуаций создан механизм коллективного урегулирования задолженности. Он позволяет рассматривать обязательства заемщика перед несколькими кредиторами комплексно и согласовывать единый подход к их погашению. С 1 июля 2026 года этот механизм реализован через цифровую платформу Finkelisim.kz.
Кто может воспользоваться коллективным урегулированием, как проходит процедура и что меняется для заемщика после согласования нового графика, расскажет Fingramota.kz.
Кому доступно коллективное урегулирование
Finkelisim работает по принципу «единого окна». Вместо самостоятельного обращения в каждый банк или микрофинансовую организацию заемщик подает одно заявление через платформу finkelisim.kz, после чего сведения о его обязательствах собираются и рассматриваются в рамках общей процедуры.
Однако воспользоваться этим механизмом могут не все заемщики с просроченной задолженностью. Для участия необходимо одновременно соответствовать установленным критериям.
Просрочка по кредитам должна составлять 90 и более календарных дней, а задолженность должна быть как минимум перед двумя кредиторами.
Есть ограничение и по размеру долга: совокупная задолженность должна составлять от 150 до 1 600 МРП. В 2026 году это от 648 750 до 6 920 000 тенге.
Кроме того, механизм рассчитан прежде всего на урегулирование задолженности по потребительским беззалоговым кредитам и микрокредитам.
Важно учитывать и другие условия, предусмотренные процедурой. В частности, на заемщика не должны распространяться обстоятельства, исключающие возможность коллективного урегулирования в соответствии с действующими правилами.
Если хотя бы один из обязательных критериев не соблюдается, воспользоваться именно этим механизмом не получится.
Какие кредиты не включаются в процедуру
Коллективное урегулирование распространяется не на все виды задолженности.
В процедуру, в частности, не включаются ипотечные и автомобильные займы, банковские займы и микрокредиты, связанные с предпринимательской деятельностью, а также кредиты, оформленные мошенническим путем.
Есть и другие исключения. Например, отдельный порядок действует в отношении займов, по которым предоставлена отсрочка в связи с прохождением срочной воинской службы, обязательств, уже урегулированных в рамках медиации, а также задолженности заемщиков, в отношении которых применяются процедуры восстановления платежеспособности или банкротства.
Поэтому наличие нескольких кредитов и длительной просрочки само по себе еще не означает автоматического допуска к коллективному урегулированию.
Как работает «единое окно»
Процедура начинается с регистрации на Finkelisim и подтверждения личности. После этого заемщик подает заявление на коллективное урегулирование и предоставляет необходимые согласия на обработку данных.
Далее платформа получает необходимые сведения из кредитных бюро и проверяет соответствие заемщика установленным критериям. На основании полученных данных формируется перечень обязательств, которые могут быть включены в коллективное урегулирование.
Информация направляется кредиторам, каждый из которых проверяет и подтверждает сведения по своей части задолженности.
В этом и заключается одно из главных отличий нового механизма: заемщику не нужно последовательно обращаться в несколько банков и МФО и отдельно согласовывать условия с каждым из них. Его долговая ситуация рассматривается комплексно - с учетом обязательств перед всеми кредиторами, участвующими в процедуре.
При этом цифровизация не означает, что решение принимается платформой автоматически. Finkelisim обеспечивает обмен информацией и взаимодействие участников, а условия урегулирования согласовываются в рамках предусмотренной процедуры.
Несколько кредитов - один график
Если заемщик соответствует установленным требованиям и условия урегулирования согласованы, формируется единый график погашения задолженности. Для большинства участников срок погашения может составлять до пяти лет. Для социально уязвимых категорий граждан и получателей адресной социальной помощи предусмотрена возможность установить срок до семи лет.
Здесь важно не путать коллективное урегулирование с рефинансированием.
Единый график не означает, что несколько кредитов объединяются в один новый заем. Обязательства перед каждым кредитором сохраняются, но порядок их погашения согласовывается с учетом совокупной задолженности заемщика. Вместо нескольких отдельных графиков появляется единый порядок платежей. Средства распределяются между кредиторами пропорционально размеру задолженности.
Таким образом, задача механизма - не просто технически объединить несколько платежей, а выстроить согласованный порядок погашения обязательств перед всеми участвующими кредиторами.
После согласования условий заемщик получает документы, включая единый график погашения и соглашения с кредиторами. На их подписание отводится 72 часа.
Поэтому важно не воспринимать этот этап как формальность. До подписания необходимо проверить размер задолженности, сумму и периодичность платежей, срок погашения и другие условия. Если документы не подписать в установленный срок, заявление считается отозванным. То есть сама подача заявления еще не означает завершения процедуры - заемщику необходимо ознакомиться с предложенными условиями и подтвердить свое согласие.
Что меняется после подписания соглашений
После оформления необходимых документов кредиторы приостанавливают взыскание задолженности по кредитам, включенным в коллективное урегулирование.
Дальше основная задача заемщика - соблюдать согласованный график. Это принципиально важно: коллективное урегулирование не списывает долг и не освобождает от обязательств. Оно позволяет изменить порядок их исполнения и согласовать его сразу с несколькими кредиторами.
Если после заключения соглашений заемщик снова перестает выполнять обязательства и новая просрочка достигает установленного правилами срока, кредитор получает право возобновить взыскание задолженности в предусмотренном законодательством порядке.
Поэтому новый график должен быть не просто меньше прежних платежей в совокупности, а действительно соответствовать финансовым возможностям заемщика.
Нужно ли платить за участие
Само участие заемщика в процедуре коллективного урегулирования является бесплатным, за исключением услуг медиатора. При этом до 1 января 2027 года расходы на услуги медиатора покрываются за счет банковского и микрофинансового омбудсманов.
Это важно знать еще и потому, что вокруг новых финансовых сервисов нередко появляются посредники, предлагающие платную «помощь». Посредники могут обещать помочь попасть в программу, ускорить рассмотрение заявления или гарантировать положительное решение за отдельную плату. Относитесь к таким предложениям критически.
Соответствие заемщика условиям процедуры определяется на основании установленных критериев и данных о его задолженности. Посредник не может изменить эти критерии или гарантировать положительный результат.
Важно! Не передавайте третьим лицам SMS-коды, данные для входа в личные кабинеты, сведения банковских карт, документы и другую конфиденциальную информацию. Предложение «гарантированно включить» вас в программу за деньги само по себе должно стать поводом насторожиться.
А если коллективное урегулирование вам не подходит?
Не каждый заемщик с просрочкой соответствует критериям Finkelisim. Но это не означает, что других способов урегулировать задолженность нет.
В зависимости от ситуации заемщик может обратиться к кредитору за изменением условий действующего займа. Возможные варианты рассматриваются индивидуально и могут включать изменение графика, срока или размера платежей и другие меры реструктуризации.
Если договориться с кредитором не удалось, заемщик может использовать предусмотренные законодательством механизмы дальнейшего урегулирования, в том числе обратиться к банковскому или микрофинансовому омбудсману.
Отдельно существуют процедуры восстановления платежеспособности и банкротства граждан. Однако у них свои основания, условия и последствия, поэтому рассматривать банкротство как универсальное решение при любой просрочке не стоит.
Что проверить перед подачей заявления
Прежде чем обращаться через Finkelisim, оцените свою ситуацию по нескольким основным параметрам:
- есть ли просрочка 90 дней и более;
- есть ли задолженность минимум перед двумя кредиторами;
- составляет ли общий долг от 150 до 1 600 МРП;
- относятся ли обязательства к кредитам, которые могут участвовать в процедуре;
- нет ли обстоятельств, исключающих коллективное урегулирование.
Но есть еще один вопрос, который невозможно проверить автоматически: какой ежемесячный платеж вы действительно сможете выполнять регулярно?
Перед согласованием нового графика посчитайте обязательные расходы семьи, другие финансовые обязательства и оставьте резерв на непредвиденные траты. Новый график имеет смысл только тогда, когда он реалистичен для вашего бюджета.
Коллективное урегулирование не отменяет задолженность. Его задача - помочь заемщику и нескольким кредиторам перейти от отдельных проблемных обязательств к единому согласованному порядку погашения долга. И чем раньше заемщик начинает искать решение проблемы, тем больше возможностей урегулировать задолженность до того, как ситуация станет еще сложнее.
Берегите себя, свои деньги и повышайте свою финансовую грамотность вместе с Fingramota.kz!

Попал в антифрод-базу: что это значит для клиента банка
Кредит на ваше имя: как заранее установить запрет на его оформление
Звонок от имени eGov: как мошенники используют государственные сервисы в своих схемах
Имеют ли право частные судебные исполнители блокировать «неприкосновенный» банковский счет?
Рассрочка, BNPL или оплата частями: что важно знать покупателю
Кредит без иллюзий: в ЕНУ обсудили правила ответственного кредитования


Удобный способ решить задолженность: расчет графика, подача обращений и подписание документов
Как новая платформа Finkelisim меняет правила урегулирования кредитов