Жаңалықтар


 15.09.2026
 1738
2026 жылғы 7 қыркүйектен бастап қазақстандықтар үшін өздерінің зейнетақы жинақтарын басқаруға дербес түрде ықпал ету мүмкіндіктері артты. Енді жеке инвестициялық портфельді басқарушыларға (ИПБ) міндетті және міндетті кәсіптік зейнетақы жарналары есебінен қалыптасқан жинақтарды 100%-ға дейін сенімді басқаруға беруге болады. Бұрын 50%-ды құрайтын шектеу қолданылатын болған.
Бұл салымшыға оның зейнетақы активтерін кім және қандай инвестициялық стратегия бойынша басқаратынын өз бетінше таңдауға мүмкіндік береді. Бұл ретте жинақтарды бірнеше ИПБ мен инвестициялық портфельдің арасында бөлуге болады. Бірақ таңдау үшін көбірек мүмкіндіктердің болуы шешімге мұқият қарау қажеттілігін білдіреді.
Басқарушыларды қалай салыстыру керектігін, кірістіліктен бөлек нені қарау керектігін және аударудың алдында нені ескеру маңызды екендігін Fingramota.kz-пен бірге қарастырамыз.
Қазіргі уақытта зейнетақы жинақтары қалай басқарылады?
Бірыңғай жинақтаушы зейнетақы қорындағы (БЖЗҚ) зейнетақы жинақтары жеке зейнетақы шоттарында есепке алынып қана қоймайды, зейнетақы активтері инвестицияланады, ал қол жеткізілген инвестициялық кіріс жинақтардың бір бөлігіне айналады.
Зейнетақы активтерінің негізгі бөлігі Қазақстан Ұлттық Банкінің басқаруында. Сонымен бірге, 2023 жылдан бастап салымшылар өз жинақтарының бір бөлігін жеке инвестициялық портфельді басқарушыға беруге мүмкіндік алды.
2026 жылғы 7 қыркүйекке дейін ИПБ-ға міндетті зейнетақы жарналарының (МЗЖ) және міндетті кәсіптік зейнетақы жарналарының (МКЗЖ) есебінен қалыптасқан жинақтардың 50%-ына дейін тапсыруға болатын болған. Енді мұның шегі 100%-ға дейін ұлғайды. Ерікті зейнетақы жарналарын бұрын да ИПБ-ға толық көлемде беруге болатын болған.
Бұл ретте салымшы қолда бар жинақтардың қандай бөлігін басқаруға беру керектігін өзі айқындайды және бір немесе бірнеше басқарушыны таңдай алады.
Осылайша, зейнетақы капиталын басқарудың нұсқалары көбейіп келеді. Бірақ ИПБ таңдау туралы шешім де ақшаның қайда салынатынын, стратегияда қандай тәуекел деңгейі болуы мүмкін екенін және басқару нәтижелерін қалай бағалау керектігін түсінуді талап етеді.
Кірістілік: неліктен бір сан жеткіліксіз?
Инвестициялау нәтижелері әр түрлі басқарушыларда әр түрлі болуы мүмкін. Олар портфельдің құрылымына, таңдалған стратегияға, қаржы нарықтарындағы жағдайға және салыстыру жүргізілетін кезеңге байланысты.
БЖЗҚ деректері бойынша 2026 жылғы 1 тамыздағы жағдай бойынша зейнетақы активтерінің жалпы көлемі шамамен 28,34 трлн теңгені құрады, оның 137,5 млрд теңгесі ИПБ басқаруында болды.
Алайда, басқарушыны тек «соңғы жылы кім көп ақша тапты» деген қағидат бойынша таңдау қажет емес.
Нәтижелерді талдау кезінде номиналды кірістілікті ғана емес, сонымен бірге ол есептелген кезеңді, инвестициялық портфельдің құрылымын және тәуекел деңгейін ескеру қажет. Бір айдың немесе тіпті бір жылдың нәтижесі стратегияның ұзақ уақыт аралығында қаншалықты тиімді болатынын әрдайым көрсете бермейді.
Зейнетақы жинақтары үшін бұл өте маңызды. Олар жылдар мен ондаған жылдар бойы қалыптасады, сондықтан нарықтың қысқа мерзімді ауытқуы шешім қабылдаудың жалғыз негізі болмауға тиіс.
Басқарушы компанияны қалай таңдауға болады?
Ең алдымен қандай компаниялардың зейнетақы активтерін басқаруға құқығы бар екенін тексеруден бастаған жөн. Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігінің тиісті тізіліміне енгізілген ИПБ басқаруға жіберіледі.
Басқарушылар, зейнетақы активтерінің кірістілігі, басқарудағы активтердің мөлшері, инвестициялық портфельдердің құрылымы мен серпіні туралы ақпарат БЖЗҚ сайтында және Қордың инвестициялық платформасында жарияланады.
ИПБ-ны салыстыру кезінде бірнеше факторды ескерген жөн.
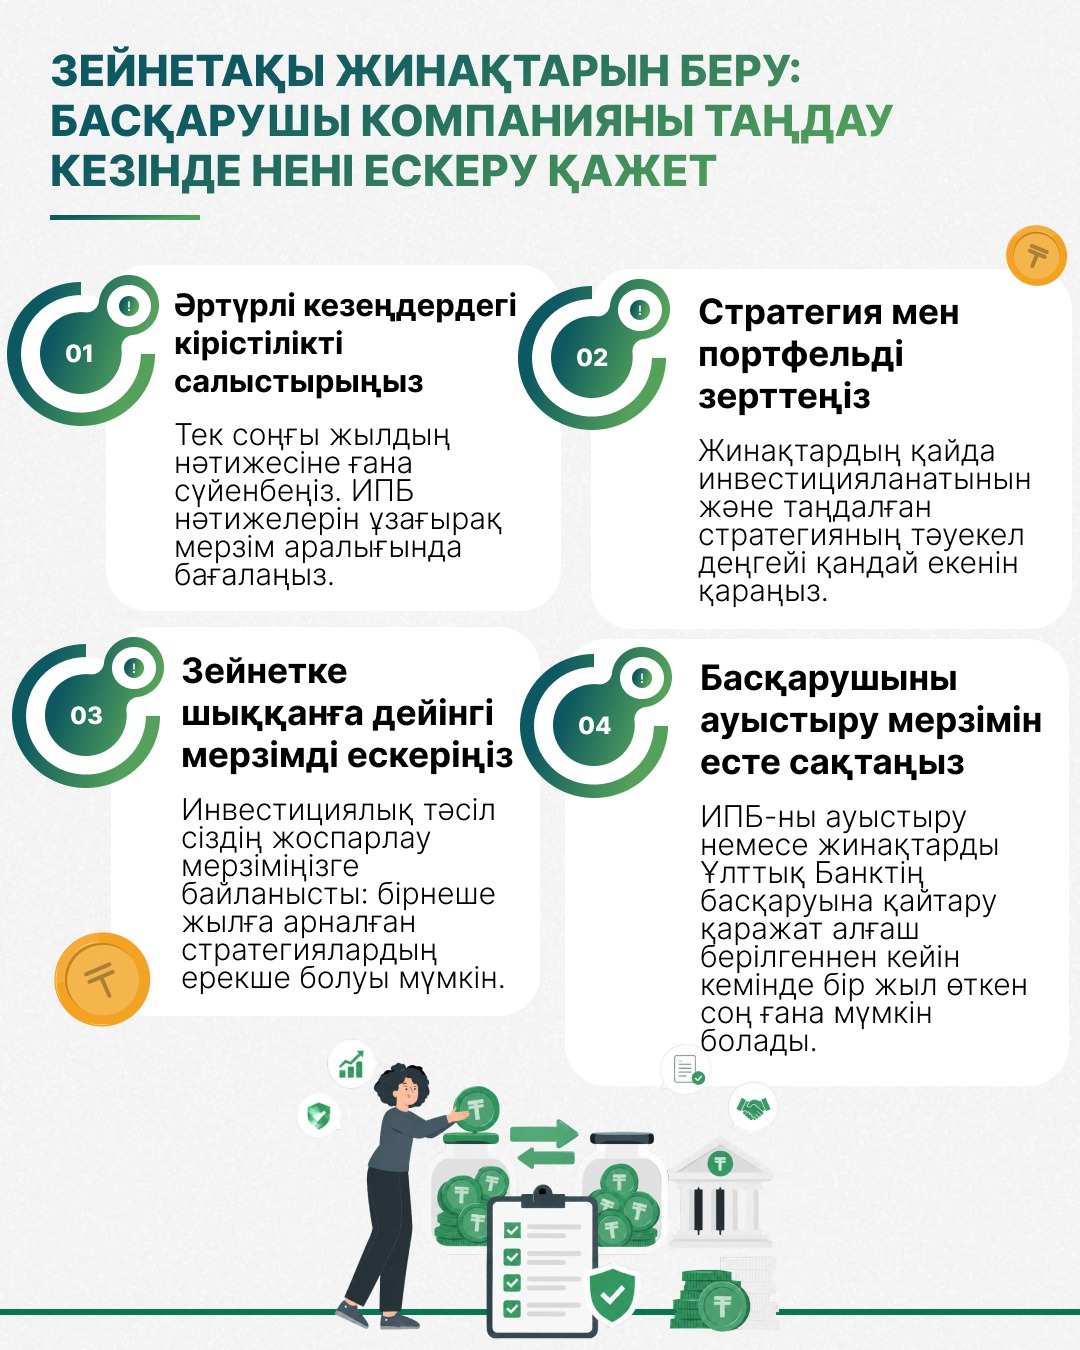
1. Әртүрлі кезеңдердегі кірістілік
Басқарушы тек соңғы айда немесе бір жылда қандай нәтижелер көрсеткенін қараңыз. Ұзақ кезең стратегияның әр түрлі нарықтық жағдайларда қалай жұмыс істегені туралы көбірек ақпарат береді.
Сонымен қатар, өткен нәтижелер өздігінен болашақта ұқсас кірістілікке кепілдік бермейді.
2. Инвестициялық портфельдің құрылымы
Зейнетақы активтері қайда инвестицияланатынын түсіну маңызды. Портфельде мемлекеттік және корпоративтік облигациялар, акциялар, ETF және басқа да рұқсат етілген қаржы құралдары болуы мүмкін.
Портфельдің құрылымы неғұрлым түсінікті болса, таңдалған стратегияның қандай тәуекелдермен байланысты екенін бағалау оңайырақ болады.
3. Инвестициялық стратегия
Менеджердің инвестициялық декларациясын зерделеңіз. Бұл портфельді қалыптастырудың негізгі қағидаттарын, қолданылатын қаржы құралдарын және активтерді басқару тәсілін түсінуге мүмкіндік береді.
4. Тәуекел деңгейі
Тек барынша жоғары кірістілікке көңіл бөлудің қажеті жоқ. Ықтимал жоғары кірістілік, әдетте, үлкен инвестициялық тәуекел қабылдауды және нәтижелердің айтарлықтай ауытқуын болжайды.
Сондықтан портфельдің қанша табыс әкелетінін ғана емес, сонымен қатар таңдалған стратегия қандай тәуекел деңгейін болжайтынын бағалау маңызды.
5. Зейнеткерлікке дейінгі мерзім
Инвестициялық мүмкіндік те маңызды. Зейнеткерлікке шығуына бірнеше жыл қалған адамның көзқарасы алда тағы бірнеше ондаған жыл жинақтай алатын салымшының стратегиясынан өзгеше болуы мүмкін.
Сондықтан, ИПБ таңдау кезінде бір көрсеткішті емес, портфельдің кірістілігі, құрылымы, стратегия, тәуекелдер және меншікті инвестициялық мүмкіндік сияқты факторлардың жиынтығын бағалаған дұрыс.
Жинақтарды бірнеше ИПБ арасында бөлуге бола ма?
Иә. 7 қыркүйектен бастап салымшы белгіленген талаптар шеңберінде бір немесе бірнеше ИПБ-ны, сондай-ақ бір немесе бірнеше инвестициялық портфельді таңдай алады.
Бұл жинақтауды түрлі басқарушылар мен инвестициялық тәсілдер арасында бөлуге мүмкіндік береді.
Алайда, қаражатты бірнеше ИПБ арасында бөлудің өзі әр портфельді бағалау қажеттілігін жоққа шығармайды. Таңдау алдында ағымдағы кірістілігіне ғана назар аударып қоймай, оның стратегиясын, құрылымын, тәуекел деңгейін және басқару нәтижелерін зерделеу керек.
Портфельдер инвестициялық мүмкіндігі бойынша да ерекшеленеді
2026 жылдан бастап ИПБ үшін инвестициялық портфельдерді қалыптастырудың жаңа тәсілдері қолданылады, бұл салымшы зейнеткерлікке шыққанға дейін қалған мерзімді ескеруге мүмкіндік береді.
Үш өлшемшарт қарастырылған: Ki (12), Ki (36) және Ki (60).
Ki (12) портфелі салымшыларға зейнеткерлікке шыққанға дейінгі мерзімге қарамастан қолжетімді, ал ол бойынша кірістіліктің ең төмен деңгейі 12 айда бағаланады.
Ki (36) зейнеткерлікке шығуына кемінде үш жыл қалған салымшыларға арналған және 36 айдағы ең төмен кірістілікті бағалауды болжайды.
Ki (60) зейнеткерлікке шығуына 13 жылдан астам, ұзағырақ мерзімге арналған, ал нәтижесі 60 айда бағаланады.
Сондықтан, таңдау кезінде басқарушы компанияның атауына ғана емес, сонымен қатар нақты инвестициялық портфельдің сипаттамаларына да қараған жөн.
Зейнетақы жинақтарын ИПБ-ға қалай аударуға болады
Рәсім онлайн режимінде қолжетімді және басқарушы компаниямен жеке шарт жасасуды қажет етпейді.
1. Қолжетімді ИПБ-ны зерделеңіз
Басқарушылар тізілімін, олардың инвестициялық стратегияларын, портфель құрылымын және басқару нәтижелерін тексеріңіз. Өзекті ақпарат БЖЗҚ сайтында және Қордың инвестициялық платформасында орналастырылады.
2. Соманы және басқарушыны анықтаңыз
Салымшы қолда бар зейнетақы жинақтарының қай бөлігін сенімгерлік басқаруға беру керектігін дербес шешеді және бір немесе бірнеше ИПБ-ны таңдайды.
3. Өтініш беріңіз
Мұны БЖЗҚ сайтындағы жеке кабинет арқылы электрондық цифрлық қолтаңбаны пайдалана отырып немесе Қор бөлімшесінде жеке өзі онлайн жасауға болады.
4. Мәртебені қадағалаңыз
Өтініштің мәртебесін БЖЗҚ сайтында немесе мобильді қосымшасында жеке кабинетте бақылауға болады. Зейнетақы активтерін таңдалған ИПБ-ға беруді БЖЗҚ заңнамада белгіленген мерзімде жүзеге асырады.
Ойыңды өзгертуге бола ма?
Ия, алайда нарықтағы өзгеріс сайын басқарушыны өзгерту нәтиже бермейді. Зейнетақы жинақтарын ИПБ-дан Ұлттық Банктің басқаруына қаражатты сенімгерлік басқаруға бастапқы берген күннен бастап бір жылдан ерте қайтаруға болады.
Мұндай кезеңді таңдау кезеңінде де ескеру қажет. Зейнетақы жинақтарын аудару туралы шешімді тек бірнеше аптаның немесе айдың нәтижелері негізінде қабылдауға болмайды, содан кейін нарықтан кейінгі стратегияны үнемі өзгертуге тырысу керек.
Зейнетақы жинақтары ұзақ мерзімді капитал болып табылады, сондықтан басқару нәтижелерін тиісті аяда бағалаған жақсы.
Кепілдіктермен не болады?
Зейнетақы жинақтарын аударудан бұрын әлеуетті кірістілікті ғана емес, сонымен қатар олардың сақталуы мен ең төменгі кірістілік деңгейін қалай қамтамасыз ететінін түсіну маңызды.
ИПБ зейнетақы активтерін басқару кезінде ең төменгі кірістілік тетігі қолданылады. 2026 жылдан бастап ол басқарушы таңдаған инвестициялық портфель өлшемшарттарын және тиісті композиттік индексті ескере отырып айқындалады. Егер ИПБ-ның нақты кірістілігі белгіленген ең төменгі мәннен төмен болса, басқарушы компания теріс айырманы белгіленген тәртіппен өтеуге тиіс.
Бұл ретте 2027 жылғы 1 қаңтардан бастап зейнетақы жинақтарының сақталуына мемлекеттік кепілдік беру тәсілі өзгереді. Әлеуметтік кодекске енгізілген өзгерістерге сәйкес, мемлекет зейнетақы төлемдерін алушыларға МЗЖ мен МКЗЖ сақталуына нақты енгізілген міндетті және міндетті кәсіптік зейнетақы жарналары мөлшерінде кепілдік береді. Зейнетақы активтерін қорғау жүйесі БЖЗҚ мен ИПБ қызметін реттеуді, инвестициялық қызметке, әртараптандыруға және тәуекелдерді басқаруға қойылатын талаптарды да қамтиды.
Сондықтан кепілдіктер мен ең төменгі кірістілік тетігі: ИПБ-ны және нақты инвестициялық портфельді таңдағанға дейін танысуға тұрарлық тағы бір фактор болып табылады.
Өз қаржыңызды дұрыс басқарыңыз және Fingramota.kz-пен бірге қаржылық сауаттылығыңызды арттырыңыз!
Толығырақ "Бағалы қағаздар нарығы" бөлімінде оқыңыз.
Адамның цифрлық ізі: желіге әрбір кірген сайын не қалады
Зейнетақы жинақтары: басқарушы компанияны қалай таңдау керек
Автосақтандыру: 2026 жылдан бастап жүргізушілер үшін не өзгереді
Инвесторға салық декларациясын қалай тапсыруға болады: қадамдық нұсқаулық
Депозит: салымды қалай таңдау, жинақтарды қалай қорғау керек және кірісті жоғалтып алмау үшін не іст...
Салық шегерімдері дегеніміз не және 2025 жылы оны қалай қолдануға болады


Қарызды өтеудің ыңғайлы тәсілі: төлем кестесін есептеу, өтініштер беру және құжаттарға қол қою
Finkelisim жаңа платформасы несие берешегін реттеу ережелерін қалай өзгертеді